


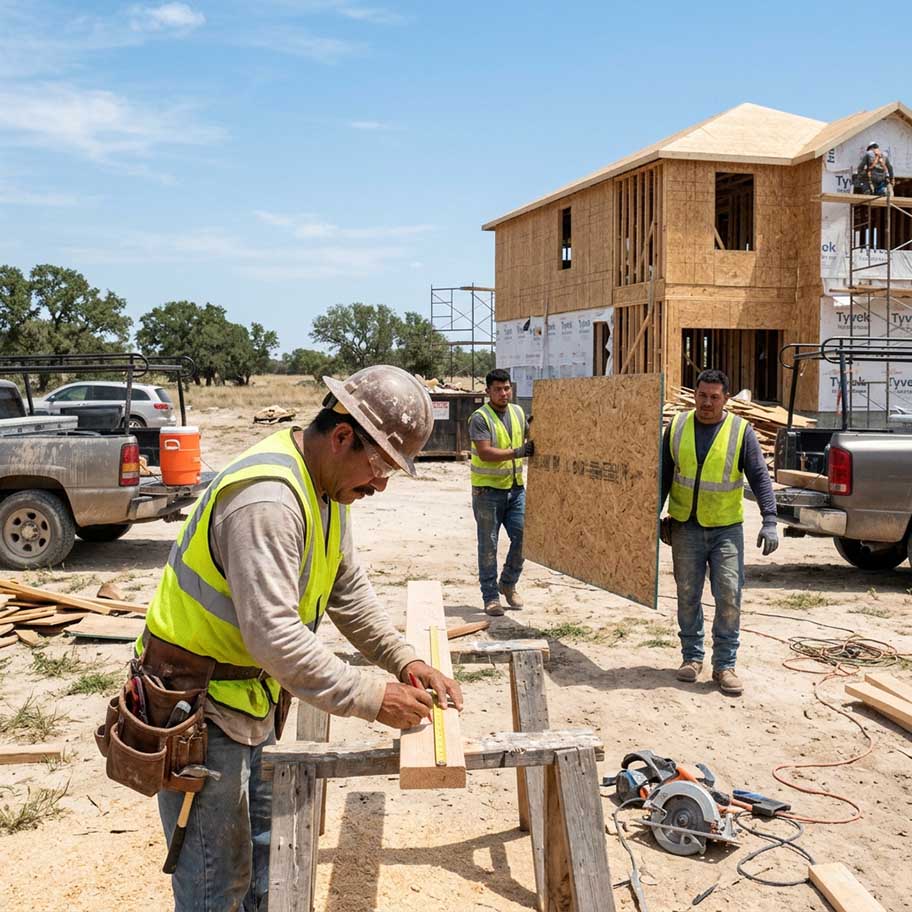
Ser dueño de un negocio en Texas implica tomar decisiones importantes para proteger sus operaciones, sus empleados, sus vehículos y sus proyectos. Dependiendo de la actividad de su empresa, puede necesitar diferentes tipos de seguros comerciales o fianzas (surety bonds).
No todos los negocios enfrentan los mismos riesgos ni tienen las mismas obligaciones. Por eso, conocer las opciones disponibles es un buen primer paso para identificar qué protección podría ser adecuada para su operación.
A continuación, explicamos cinco opciones importantes para propietarios de pequeñas y medianas empresas hispanas en Texas.
El seguro Builder's Risk, también conocido como seguro de riesgo de construcción, está diseñado para proteger determinados bienes y materiales durante un proyecto de construcción o remodelación.
Dependiendo de la póliza, puede incluir:
Puede ser una opción para contratistas generales, propietarios de proyectos, constructores y otras partes que tengan un interés económico en una obra.
Antes de contratar, revise quién aparece como asegurado, dónde aplica la protección, cuándo comienza y termina, qué materiales están incluidos y cuáles son las exclusiones. También es importante verificar cómo se manejan los daños por robo, vandalismo, fenómenos meteorológicos y materiales transportados fuera de la obra.
La protección depende de las condiciones específicas de la póliza y del tipo de proyecto.
El seguro de responsabilidad civil general, conocido como General Liability, ayuda a proteger a una empresa cuando enfrenta determinadas reclamaciones de terceros por lesiones corporales o daños a la propiedad relacionados con sus operaciones.
Según la póliza, puede incluir:
Contratistas generales, empresas de remodelación, constructores, subcontratistas y otros negocios que trabajan en propiedades de clientes o realizan actividades que pueden afectar a terceros.
Es importante revisar los límites de responsabilidad, las exclusiones, la cobertura de operaciones terminadas y las condiciones relacionadas con subcontratistas.
Si trabaja mediante contratos de construcción, revise también los requisitos de seguro establecidos por el propietario, contratista principal o entidad que administra el proyecto.
Un certificado de seguro demuestra información sobre una póliza, pero no modifica sus condiciones ni amplía automáticamente la protección.
Workers' Compensation es un seguro que proporciona beneficios a empleados que sufren lesiones o enfermedades relacionadas con su trabajo.
Dependiendo de las circunstancias y de las reglas aplicables, puede cubrir tratamiento médico y una parte de los salarios perdidos.
Empresas de construcción, contratistas, talleres, compañías de transporte, negocios de mantenimiento y otras operaciones que tienen empleados expuestos a riesgos laborales.
Texas tiene reglas particulares. En general, los empleadores privados pueden decidir si ofrecen seguro de compensación para trabajadores; no es obligatorio para la mayoría de ellos.
Sin embargo, existen situaciones en las que pueden aplicarse requisitos específicos. Por ejemplo, determinados contratos con entidades públicas, condiciones contractuales de construcción y otros compromisos pueden exigir esta cobertura.
Los empleadores que no tienen Workers' Compensation, conocidos como non-subscribers, también deben cumplir con obligaciones de notificación y reporte ante la División de Compensación para Trabajadores de Texas (DWC), cuando corresponda.
No tener esta cobertura puede tener consecuencias importantes para la empresa, incluyendo una mayor exposición a reclamaciones por lesiones laborales.
Puede consultar las reglas y recursos oficiales directamente con la DWC y el Departamento de Seguros de Texas (TDI).
El seguro comercial para camiones, conocido como Commercial Truck Insurance, está diseñado para cubrir determinados riesgos relacionados con el uso de camiones y otros vehículos comerciales.
Es importante distinguirlo del seguro de automóvil personal: las actividades comerciales, el tipo de vehículo y el uso del camión pueden requerir una póliza diferente.
Dependiendo de la póliza y de las necesidades del negocio, las opciones pueden incluir:
Propietarios de camiones, empresas de transporte, contratistas que utilizan camiones para sus operaciones, operadores independientes y negocios que transportan materiales o mercancías.
Buscar un precio competitivo es razonable, especialmente para pequeños negocios que deben controlar sus gastos operativos. Sin embargo, el precio más bajo no necesariamente representa la mejor opción.
Para comparar alternativas:
En Texas, algunos transportistas que operan dentro del estado deben cumplir requisitos de registro y seguro ante TxDMV. Las operaciones interestatales pueden estar sujetas a requisitos federales de la FMCSA.
Por eso, antes de elegir una póliza, es importante identificar qué tipo de transporte realiza su empresa y qué obligaciones corresponden a sus vehículos y operaciones.
El seguro comercial puede reunir distintas protecciones, dependiendo de la actividad y las necesidades del negocio.
Entre las opciones que se pueden evaluar están:
No todos estos seguros vienen incluidos en una sola póliza. La disponibilidad, los límites y las exclusiones varían según el asegurador y el negocio.
Una fianza es diferente de una póliza de seguro tradicional.
En una fianza de garantía, generalmente participan tres partes:
La fianza busca garantizar el cumplimiento de una obligación específica. Si el principal incumple y se presenta una reclamación válida conforme a los términos de la fianza, la compañía garante puede responder de acuerdo con el contrato y posteriormente tener derecho a recuperar del principal las cantidades correspondientes.
Contratistas, empresas de construcción, proveedores y negocios que necesitan demostrar una garantía financiera o cumplir una obligación establecida por un contrato, licencia o entidad.
Antes de solicitar una fianza, identifique quién la exige, qué obligación garantiza, cuál es el monto solicitado, cuánto tiempo debe permanecer vigente y qué documentación financiera o comercial requiere la compañía garante.
Recuerde: una fianza no sustituye automáticamente al seguro comercial ni significa que el negocio esté protegido frente a todos sus riesgos.
Antes de tomar una decisión, conviene comparar las propuestas con atención. Estos puntos pueden ayudarle:
La mejor comparación no consiste únicamente en encontrar el precio más bajo, sino en entender qué está comprando y si responde a las necesidades reales de su negocio.
Cada empresa tiene necesidades diferentes. Ya sea que trabaje en construcción, transporte, mantenimiento, servicios o cualquier otra actividad comercial en Texas, conocer las alternativas de seguros y fianzas puede ayudarle a tomar decisiones más informadas.
Considere revisar sus operaciones, contratos y obligaciones actuales con un agente de seguros autorizado. Una conversación puede ayudarle a identificar qué opciones vale la pena cotizar y qué aspectos necesitan una revisión más detallada.
Este artículo tiene fines exclusivamente informativos y no constituye asesoría legal ni una recomendación individual de cobertura. Las protecciones, exclusiones, condiciones y obligaciones dependen de cada póliza, fianza, negocio, vehículo, proyecto y contrato. Antes de tomar una decisión, confirme sus necesidades con un agente de seguros autorizado en Texas y, cuando corresponda, con la entidad estatal o federal responsable de los requisitos aplicables.
Seguros Como se Dicen en Ingles
Seguro-Insurance.com es una guia de referidos y recurso
educativo. No somos una agencia de seguros ni un corredor
(broker) con licencia. No vendemos pólizas de seguro ni
damos asesoramiento sobre seguros. La información en este
sitio es de carácter general y educativo únicamente.
Los agentes listados en esta guia son profesionales
independientes con licencias activas en sus respectivos
estados. Seguro-Insurance.com no es responsable por las
recomendaciones, cotizaciones o pólizas emitidas por
agentes individuales. Lea la política de privacidad aqui.

Ayudando a todos a encontrar opciones de seguros asequibles desde 2008.
